Toen Ewald Marggraff in 2003 om het leven kwam bij de brand in zijn landhuis Zionsburg bleek dat hij het familiebezit had nagelaten aan een stichting die bestuurd moest worden door nazaten van zijn vader Lodewijk Marggraff. Opdracht was het familievermogen te behouden. Een kwart van de netto opbrengst mocht aan de familie uitgekeerd worden. Het testament was in 1954 opgesteld en later niet meer aangepast, dus er was geen rekening gehouden met ontwikkelingen in de daaropvolgende vijftig jaar. De vier zussen van Ewald waren in 2003 zelf ook op hoge leeftijd en van de neef en nicht was niet duidelijk of zij bestuursbekwaam waren. Zus Corrie die tot voorzitter werd benoemd, zei tegen de notaris om er geen ANBI van te maken. Zij verafschuwde het idee van algemeen nut, want dat deed haar aan de Nutsspaarbank denken.
Gevolg was wel dat er bijna een kwart eeuw gesteggeld is over de status van deze nalatenschap. Die kon immers gekwalificeerd worden als Afgezonderd Particulier Vermogen, met als resultaat dat het bezit aan de zusters toegerekend zou worden. Gevolg is dan wel dat bij het overlijden van de zussen opnieuw erfbelasting betaald moet worden, het zogenaamde cascade-effect.
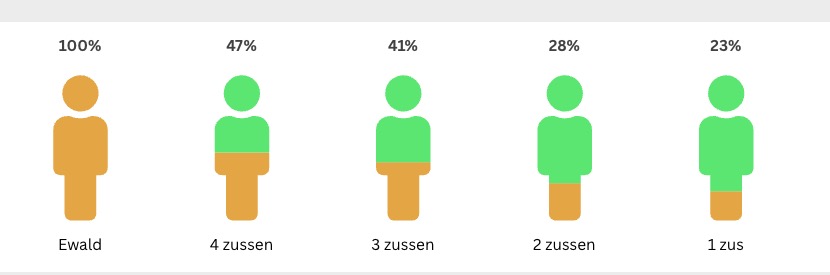
Ewald (1923-2003) had vier zussen: Wally (1918-2005), Louise (1919-2010), Corrie (1921-2014) en Tedje (1926-2024). Alleen de jongste zus had zelf twee kinderen, de rest was kinderloos. Bij elk overlijden verschuift het erfdeel dan naar de volgende zusters, met als gevolg dat er iedere keer een aanzienlijk deel van het oorspronkelijke bezit naar de staat gaat. We hebben met hulp van AI berekend wat er zou resteren na het overlijden van de vierde zus in het theoretische geval dat er bij elk overlijden afgerekend zou worden over een APV. Voor de volgende generatie zou dan minder dan een kwart overgebleven zijn.
Uiteraard hebben de diverse adviseurs van Ewald Marggraff zijn zusters bijgestaan in de fiscale afwikkeling. Het bestuur heeft bovendien enkele experts ingeschakeld om Ewald’s wens tot behoud van het bezit te helpen realiseren, met name ID Advies van Igno Duijvestijn en prof. mr. Dick Schonis. Marggraff was zelf al begonnen door samen met Fits Bevort van Natuurbouw diverse landgoederen voor de Natuurschoonwet 1928 aan te laten melden. De ruïne van Zionsburg werd aangemerkt als monument, zodat er geld gereserveerd kon worden voor de herbouw en het landgoed in Vught niet voor de volle waarde is meegerekend bij de erfbelasting.
Resultaat is dat er begin 2026 een slordige 71 miljoen euro op de balans stond van de Marggraff Stichting. Daar dient wel 12 miljoen euro van afgetrokken te worden, want die zijn de afgelopen jaren als donatie verstrekt aan de stichting door donors die niet genoemd worden. Via de Stichting Greenlandscape kunnen we tien miljoen daarvan herleiden naar de Treuhand in Liechtenstein die door Ewald met dat doel (belastingontwijking) is opgezet. Ook de 28 miljoen die sinds 2003 verdiend is met beleggingen en investeringen zou eigenlijk van dat bedrag afgetrokken moeten worden, als we het restant van de zuivere erfenis willen berekenen.
Van de oorspronkelijke Nederlandse erfenis (inclusief de circa veertig miljoen die op Zwitserse rekeningen stond) ter waarde van 55 miljoen euro is na het betalen van circa 38 miljoen aan erfbelasting in 2026 dus 31 miljoen over. Eigenlijk is dat 34 miljoen, want er is bijna 3 miljoen uitgekeerd aan familieleden. Vergelijken we dat met 23% van 55 miljoen ofwel 13 miljoen, dan hebben alle maatregelen om erfbelasting te besparen (en het familiebezit bijeen te houden, zoals het testament van Ewald instrueert) 28 miljoen euro opgeleverd.
Wat zegt Google AI?
Prompt: In 2003 kwam de excentrieke miljonair Ewald Marggraff om bij een brand in zijn landhuis. In zijn testament uit 1954 was vastgelegd dat alle bezittingen in Nederland werden nagelaten aan een stichting die bestuurd diende te worden door drie mensen die bloed- of aanverwanten dienden te zijn van de stam van vader E. Het inkomen uit dit vermogen diende in de eerste plaats gebruikt te worden om alle lasten en belastingen aan het eigendom en alle uitgaven voor instandhouding te dekken. Van hetgeen daarna zou overblijven moest 25% aan het kapitaal toegevoegd worden. De rest mocht verdeeld worden over de rechtstreekse afstammelingen van vader E. Het vermogen is na het overlijden van hun broer door twee van de vier dan nog levende zussen zussen ondergebracht in een gewone familiestichting, niet zijn de een ANBI. Dat is door de belasting gekwalificeerd als een APV waarover erfbelasting is geheven. Bij die erfbelasting is de historische inkoopwaarde gehanteerd, niet de in de markt gangbare prijzen. Voor gronden die onder de Natuurschoonwet vallen is een laag tarief gehanteerd, evenals voor de panden die als monument gezien worden. Inmiddels zijn de zussen één voor één overleden en is alleen een achternicht (dochter van een zus) nog in leven. Wat betekent dit voor de erfbelasting?
Het stapsgewijs overlijden van de zussen en de huidige situatie waarin alleen de achternicht nog in leven is, heeft verstrekkende fiscale gevolgen onder het fiscale APV-regime (Afgezonderd Particulier Vermogen) en de Successiewet.
Het kernpunt is dat bij een APV het vermogen na het overlijden van de inbrengers (de zussen) stapsgewijs via een fictieve erfrechtelijke verkrijging overgaat op hun eigen erfgenamen. Dit staat bekend als het fiscale “cascade-systeem” of sneeuwbaleffect van Artikel 16 van de Successiewet.
Dit betekent de huidige situatie concreet voor de erfbelasting:
1. Fictieve vererving bij het overlijden van de zussen
Omdat de familiestichting door de Belastingdienst is gekwalificeerd als een APV, is het vermogen fiscaal “transparant”. Het vermogen behoort civielrechtelijk wel tot de stichting, maar wordt fiscaal toegerekend aan de inbrengers.
- Telkens wanneer een van de zussen (als inbrenger/erfgenaam van het APV) overleed, werd haar fictieve aandeel in het stichtingsvermogen geacht krachtens erfrecht te zijn overgegaan op háár erfgenamen.
- De achternicht (als dochter van een van de zussen) heeft daardoor bij het overlijden van haar eigen moeder (en mogelijk de andere zussen, afhankelijk van de erfopvolging/testamenten van de zussen) erfbelasting moeten betalen over haar verkregen aandeel in het APV-vermogen.
2. De positie en belastingtarieven voor de achternicht
Nu alleen de achternicht nog in leven is en vermogen uit het APV aan haar wordt toegerekend, verandert haar tariefpositie drastisch ten opzichte van de zussen:
- Tariefgroep 2 (Overige verkrijgers): Waar de zussen destijds onderling mogelijk in een gunstigere tariefgroep vielen (afhankelijk van de relatie tot E), valt een achternicht voor de erfbelasting in de hoogste tariefgroep (Tariefgroep 2) met de laagste vrijstellingen.
- Dit betekent dat zij over de fictieve verkrijgingen (en over toekomstige uitkeringen vanuit de stichting) belast wordt tegen de hoge tarieven voor “overige verkrijgers” (tot wel 40% erfbelasting).
3. Impact op de waardering (Historische inkoopwaarde vs. WEV)
Het feit dat bij de initiële erfbelasting na het overlijden van E in 2003 de historische inkoopwaarde is gehanteerd, is een uitzonderlijke situatie geweest.
- Bij de opvolgende overlijdens van de zussen (en in de toekomst bij de achternicht) geldt de hoofdregel van de Successiewet: de belasting wordt geheven over de Waarde in het Economisch Verkeer (WEV) op de datum van het overlijden.
- Dit betekent dat de enorme waardestijgingen van het vastgoed en de gronden tussen 2003 en de sterfdata van de zussen telkens tussentijds zijn/worden belast.
4. Behoud van de NSW- en Monumentenfaciliteiten
Gelukkig blijven de fiscale faciliteiten voor de specifieke bezittingen in principe intact, mits aan de voorwaarden wordt voldaan:
- Natuurschoonwet (NSW): De gronden die gerangschikt zijn onder de Natuurschoonwet 1928 behouden hun fiscale claims. Voor de erfbelasting betekent dit dat de gronden worden gewaardeerd op de (lagere) bestemmingswaarde in plaats van de marktwaarde. Als het landgoed opengesteld is voor het publiek, kan de verschuldigde erfbelasting zelfs nihil zijn (of voor 50% worden kwijtgescholden bij niet-openstelling), mits het landgoed 25 jaar lang als zodanig in stand wordt gehouden.
- Monumenten: Voor de panden die aangemerkt zijn als Rijksmonument gelden specifieke waarderingsregels en (afhankelijk van de exacte wetgeving ten tijde van de overlijdens) mogelijke vrijstellingen of drempels voor de onderhoudskosten in de erfbelasting.
Samenvattend
Het stapsgewijs overlijden van de zussen heeft ertoe geleid dat het vermogen van het APV fiscaal is doorvererfd naar de achternicht. Zij is nu fiscaal de (hoofd)gerechtigde tot dit vermogen in box 3 (inkomstenbelasting) en heeft over de opeenvolgende verkrijgingen erfbelasting moeten betalen tegen het ongunstige tarief voor overige familieleden. De NSW-status vormt hierbij de belangrijkste buffer om de erfbelasting op de gronden te drukken.
Om de exacte fiscale druk te bepalen, is het belangrijk om te weten:
- Zijn de zussen overleden vóór of ná de invoering van de formele APV-wetgeving per 1 januari 2010?
- Heeft de achternicht via de stichting al feitelijke uitkeringen ontvangen, of is het puur een papieren toerekening?
- Is het landgoed onder de Natuurschoonwet opengesteld voor het publiek of juist niet?
Opeenvolging van overlijdingen
Follow-up prompt: De oudste van vier zussen is in 2005 overleden, de andere drie daarna.
Het feit dat de zussen vanaf 2005 opeenvolgend zijn overleden, betekent dat deze casus exact over de grote fiscale transitie van de APV-wetgeving per 1 januari 2010 heen valt. Dit knipt de fiscale behandeling en de gevolgen voor de erfbelasting op in twee heel verschillende regimes.
Hieronder staat hoe de erfbelasting zich heeft ontwikkeld per overlijden en wat de huidige status is voor de achternicht:
1. De overlijdens vóór 1 januari 2010 (De oudste zus in 2005, en eventueel anderen)
Vóór 2010 bestond de formele APV-wetgeving nog niet. De Belastingdienst bestreed familiestichtingen destijds via het leerstuk van de fiscale transparantie of fictieve verkrijging.
- Fiscale splitsing: De Belastingdienst merkte de familiestichting destijds vaak aan als een vehikel dat er alleen toe diende om belasting te ontgaan. Bij het overlijden van de oudste zus in 2005 werd haar (fictieve) kwart-aandeel in het vermogen fiscaal geacht te zijn overgegaan op de overblijvende zussen of haar directe erfgenamen.
- Historische waarde: Omdat u aangeeft dat destijds de historische inkoopwaarde is geaccepteerd, is de belastingdruk bij dit eerste overlijden waarschijnlijk relatief laag gebleven.
2. De overlijdens ná 1 januari 2010 (De overige zussen)
Op 1 januari 2010 is de strenge APV-wetgeving (Artikel 2.14a Wet IB 2001 en Artikel 16 Successiewet) ingevoerd. Vanaf dat moment werd het vermogen van de stichting wettelijk bindend toegerekend aan de inbrengers (de zussen).
- De Sneeuwbal (Cascade-regeling): Bij het overlijden van de tweede en derde zus ná 2010 trad de wettelijke fictie in werking. Het vermogen dat aan die specifieke zus werd toegerekend, werd geacht krachtens erfrecht te zijn verkregen door haar erfgenamen (Artikel 16, lid 2 Successiewet).
- Waardesprong naar de Marktwaarde (WEV): Vanaf 2010 kon er niet meer met de historische inkoopwaarde worden gerekend. Bij elk overlijden na 2010 moest de actuele Waarde in het Economisch Verkeer (WEV) van het vastgoed en de gronden worden bepaald. De enorme waardestijging sinds 1954/2003 is op die momenten dus fiscaal progressief belast bij de erfgenamen.
- Tariefgroep achternicht: Als de achternicht (als dochter van een van de zussen) destijds erfde van haar tantes (de zussen van haar moeder), betaalde zij de hoofdprijs: Tariefgroep 2 (overige verkrijgers, 30% tot 40% erfbelasting) met een minimale vrijstelling. Erfde zij van haar eigen moeder, dan gold Tariefgroep 1 (kinderen, 10% tot 20%).
3. De huidige situatie: Alleen de achternicht is nog in leven
Nu alle zussen zijn overleden en de stichting nog steeds bestaat als een APV, is de fiscale situatie als volgt geconsolideerd:
- 100% Toerekening in Box 3: Het volledige vermogen van de familiestichting wordt nu fiscaal toegerekend aan de achternicht (en eventuele andere overblijvende erfgenamen van de zussen in de staak). Zij moet dit vermogen opgeven in haar aangifte inkomstenbelasting (Box 3), ondanks dat het geld juridisch in de stichting zit.
- De fiscale tijdbom bij haar overlijden: Als de achternicht in de toekomst overlijdt, wordt het volledige resterende stichtingsvermogen opnieuw geacht te vererven naar háár erfgenamen. Als zij zelf geen kinderen heeft, vererft dit vermogen binnen Tariefgroep 2 (verre familie/derden), waarbij opnieuw tot 40% erfbelasting over de dan geldende marktwaarde verschuldigd zal zijn.
4. De redding: NSW-landgoedstatus en Monumentenfaciliteit
Omdat het om een landhuis met gronden gaat, zijn de Natuurschoonwet (NSW) en de monumentenstatus de enige redenen waarom de stichting en het vermogen waarschijnlijk nog niet volledig zijn uitgekleed door de erfbelasting:
- NSW-vrijstelling bij overlijden: Bij de overlijdens van de zussen na 2010 is de NSW-faciliteit essentieel geweest. Gronden die onder de NSW vallen, worden voor de erfbelasting gewaardeerd op de bestemmingswaarde (vaak een fractie van de marktwaarde).
- Openstellingsvrijstelling: Is het landgoed opengesteld voor het publiek, dan is de NSW-waarde voor de erfbelasting nihil. Er is dan bij de overlijdens van de zussen geen erfbelasting geheven over de NSW-gronden. Is het landgoed niet-opengesteld, dan is de helft van de bestemmingswaarde vrijgesteld.
- Instandhoudingstermijn: Let op: elke keer dat er een NSW-vrijstelling is geclaimd bij het overlijden van een van de zussen, is de stichting/achternicht verplicht om het landgoed 25 jaar lang als NSW-landgoed in stand te houden. Wordt het landgoed tussentijds verkocht of verliest het de NSW-status, dan trekt de Belastingdienst de vrijstellingen met terugwerkende kracht in.
Om te bepalen of er nog fiscaal herstel of optimalisatie mogelijk is voor de achternicht, is het belangrijk om te weten:
- Is het landgoed momenteel opengesteld voor het publiek (met de bekende NSW-borden)?
- Heeft de achternicht zelf kinderen of directe erfgenamen aan wie zij de stichtingsrol wil overdragen?
- Voldoet het stichtingsbestuur op dit moment nog aan de statutaire eis van drie bloed- of aanverwanten?
Omzetting naar ANBI
Follow-up prompt: De stichting is in 2018 omgezet naar een ANBI, de laatstlevende zus en haar kinderen hebben afgezien van alle aanspraken.
De omzetting van de familiestichting naar een ANBI (Algemeen Nut Beogende Instelling) in 2018, gecombineerd met het feit dat de laatstlevende zus en haar kinderen (waaronder de achternicht) volledig hebben afgezien van hun aanspraken, verandert de fiscale realiteit radicaal.
Dit heeft de fiscale “tijdbom” van de erfbelasting in één klap definitief ontmanteld. Dit is wat deze situatie nu concreet betekent voor de erfbelasting en de inkomstenbelasting:
1. Einde van de APV-status en de Box 3-toerekening
Door het onherroepelijk afstand doen van alle particuliere aanspraken (het schrappen van de 25% toevoeging aan het kapitaal en de uitkeringen aan de afstammelingen) is voldaan aan de strengste eis van de Belastingdienst: het vermogen is onherroepelijk en definitief afgescheiden ten behoeve van het algemeen nut.
- Geen toerekening meer: Vanaf het moment van de ANBI-status (2018) is de stichting geen APV meer.
- Het vermogen wordt dus niet meer toegerekend aan de laatstlevende zus of aan de achternicht. De achternicht hoeft dit vermogen al sinds 2018 niet meer op te geven in haar Box 3.
2. Wat betekent dit voor de Erfbelasting?
De impact op de erfbelasting is tweeledig: het verleden is (mogelijk) belast, maar de toekomst is volledig belastingvrij.
- De overgang in 2018 (Fictieve schenking/erfbelasting): Toen de stichting in 2018 een ANBI werd en de familie afstand deed van de aanspraken, heeft er fiscaal gezien een “ontweaving” van het APV plaatsgevonden. Dit wordt door de Belastingdienst gezien als een overdracht van het vermogen van de familie (de APV) naar de nieuwe ANBI. Omdat een ANBI wettelijk volledig is vrijgesteld van schenk- en erfbelasting (als de verkrijging in het algemeen belang is), is er over deze definitieve overheveling in 2018 geen erfbelasting of schenkbelasting verschuldigd geweest.
- Toekomstige overlijdens (Volledig belastingvrij): Nu de laatste zus is overleden en alleen de achternicht nog leeft, heeft haar eventuele toekomstige overlijden geen enkele impact meer op de erfbelasting voor wat betreft het stichtingsvermogen. Omdat het vermogen nu definitief van de ANBI is, vererft er niets naar haar privé-erfgenamen. Het vermogen blijft binnen de ANBI.
3. De positie van de achternicht (Bestuurder vs. Begunstigde)
De achternicht heeft geen economische aanspraak meer op het vermogen, maar zij kan (en moet mogelijk volgens het testament uit 1954) wel een rol spelen in het bestuur:
- Fiscaal neutraal bestuur: Zij mag als bloed- of aanverwant in het bestuur zitten om de wil van E (instandhouding van het landhuis en de gronden als cultureel/natuurlijk erfgoed) uit te voeren. Zolang zij geen doorslaggevende zeggenschap heeft over het vermogen alsof het haar eigen vermogen is (beschikkingsmacht), is dit fiscaal volkomen veilig.
- Geen uitkeringen: Het vermogen en de inkomsten (na aftrek van lasten en belastingen van het monument/landgoed) mogen nooit meer privé aan haar worden uitgekeerd. Gebeurt dit wel, dan verliest de stichting met terugwerkende kracht haar ANBI-status en herleeft het zware APV-regime.
4. De NSW- en Monumentenstatus onder de ANBI
De ANBI-status versterkt de bescherming van het landgoed juist:
- De kosten voor de instandhouding van het Rijksmonument en het NSW-landgoed kunnen nu door de stichting worden gefinancierd uit het rendement op het vermogen, zonder dat hierover tussentijds inkomstenbelasting of vennootschapsbelasting verschuldigd is (ANBI’s zijn in de regel vrijgesteld van Vpb).
- Eventuele giften die derden (of de achternicht in privé) aan de stichting doen voor het onderhoud van het landgoed, zijn voor hen fiscaal aftrekbaar in de inkomstenbelasting (mogelijk zelfs met de extra cultuur-multiplier als het een culturele ANBI betreft).
Conclusie
De omslag in 2018 is de fiscale redding geweest voor dit familie-erfgoed. De erfbelasting is in deze casus geen factor of dreiging meer, noch voor de laatstlevende zus bij haar overlijden, noch voor de achternicht in de toekomst. De focus ligt nu volledig op het correct besturen van de ANBI conform de doelstellingen uit het testament van 1954 en de strenge ANBI-regelgeving.


